
La Tokenización Es un Proceso, No un Momento
Por qué crear un token es solo un paso en la construcción de una infraestructura funcional de activos digitales
Cuando se habla de tokenizar activos del mundo real, la conversación suele centrarse en el momento en que un activo se convierte en un token dentro de una blockchain.
Pero ese momento es solo una parte de un proceso mucho más amplio.
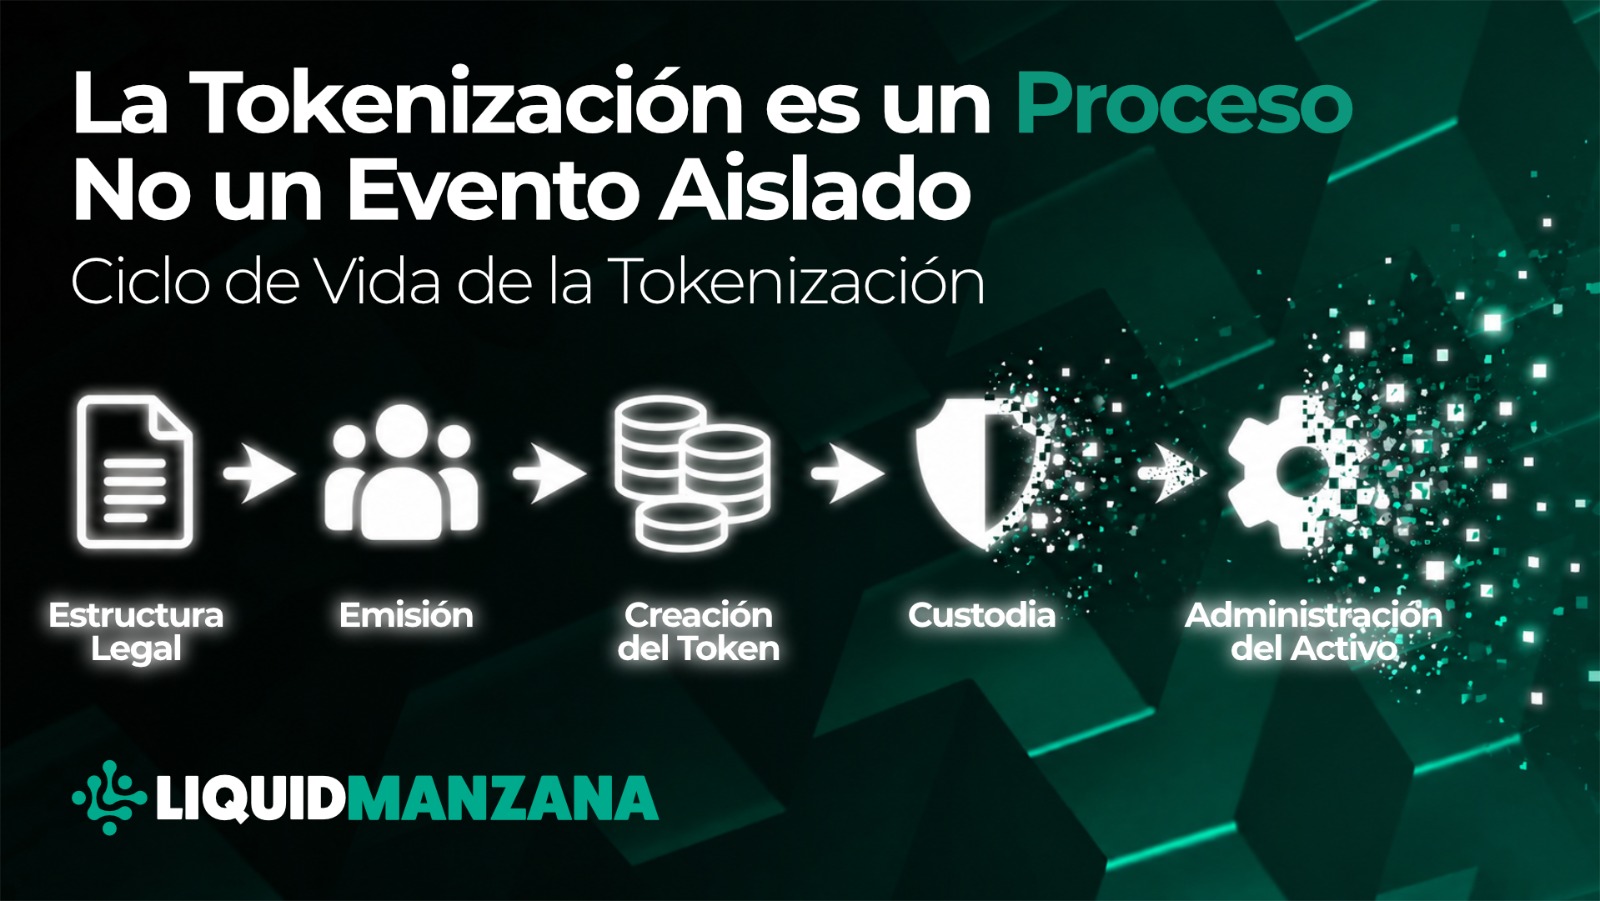
Un activo del mundo real tokenizado (RWA) existe en la intersección de derechos legales, estructuras financieras, tecnología, custodia, cumplimiento normativo, administración y liquidación. Crear el token digital puede ser técnicamente sencillo. Construir la infraestructura que permita que ese token represente derechos claramente definidos y funcione durante todo el ciclo de vida de un activo es considerablemente más complejo.
Por lo tanto, comprender la tokenización requiere mirar más allá de la creación del token.
Todo Comienza con la Estructura Legal
Antes de que un activo sea representado en una blockchain, debe existir claridad sobre lo que realmente representa el token.
Un token puede representar una participación accionaria en una entidad, un instrumento de deuda, una participación en un fondo, derechos contractuales u otro interés legalmente reconocido asociado con un activo subyacente.
Esta distinción es importante porque poseer un token digital no significa automáticamente ser propietario del activo físico al que hace referencia.
Los contratos aplicables, los documentos de la oferta, la estructura de propiedad y el marco regulatorio establecen los derechos de los titulares de tokens. La blockchain puede registrar y facilitar transacciones relacionadas con esos derechos, pero no crea de manera independiente su exigibilidad legal.
La Emisión Conecta el Activo con los Inversionistas
Una vez establecida la estructura, el activo puede avanzar hacia su emisión.
Dependiendo de la jurisdicción y de las características del instrumento, este proceso puede involucrar regulación de valores, requisitos de elegibilidad de los inversionistas, divulgaciones, procedimientos de Conozca a su Cliente (KYC), controles de Prevención del Lavado de Dinero (AML), verificación de sanciones y restricciones de transferencia.
Solo después de cumplir con los requisitos correspondientes los participantes elegibles pueden adquirir la participación tokenizada.
Esto demuestra una distinción importante entre accesibilidad técnica y accesibilidad legal.
Una red blockchain puede ser accesible globalmente, pero eso no significa que todos los participantes estén legalmente autorizados para comprar o recibir cualquier activo tokenizado.
La Custodia Determina el Acceso y el Control
Después de la emisión surge otra pregunta fundamental: ¿quién controla el activo digital?
Los activos basados en blockchain dependen de claves criptográficas. Las estructuras de custodia determinan cómo se protegen y administran esas claves y, por lo tanto, el acceso a los activos.
Las diferentes estructuras pueden incluir autocustodia, custodios institucionales, mecanismos de firma múltiple, computación multipartita (MPC) o enfoques híbridos.
Para los participantes institucionales, la custodia también puede involucrar ciberseguridad, autorización de transacciones, gobernanza, procedimientos de recuperación, auditabilidad, presentación de informes y supervisión regulatoria.
Por lo tanto, la custodia no consiste simplemente en dónde se “almacena” un token. Se trata de cómo se gestionan el acceso, el control, la seguridad y la responsabilidad.
El Activo Subyacente Sigue Necesitando Administración
La tokenización no elimina al activo del mundo real de su entorno físico o financiero.
Una propiedad todavía necesita ser administrada. Un prestatario todavía debe realizar sus pagos. Una materia prima puede seguir requiriendo almacenamiento y verificación. Un fondo continúa necesitando administración, valoración y presentación de informes.
Estas actividades suelen producirse fuera de la blockchain (off-chain).
Esto significa que los sistemas de activos tokenizados necesitan mecanismos para conectar los acontecimientos del mundo real con la infraestructura digital. Los gestores de activos, proveedores de servicios, administradores, auditores, custodios, proveedores de datos y otros profesionales pueden seguir desempeñando funciones importantes.
Los contratos inteligentes pueden automatizar determinados procesos previamente definidos, pero la automatización depende de información confiable.
Blockchain puede preservar un registro de la información introducida en un sistema. No puede garantizar de manera independiente que la información sobre el activo subyacente sea correcta.
Transferibilidad No Es lo Mismo que Liquidez
La tokenización también se asocia frecuentemente con la liquidez.
La distinción en este punto es fundamental.
Crear unidades digitales más pequeñas puede facilitar la fraccionalización. La infraestructura blockchain puede potencialmente mejorar la transferibilidad. Ninguna de las dos crea liquidez automáticamente.
La liquidez requiere condiciones reales de mercado: compradores y vendedores elegibles, demanda, precios confiables, infraestructura de negociación adecuada, custodia, mecanismos de liquidación y autorización regulatoria para transferir el activo.
Dividir un activo de $20 millones en 20,000 tokens no crea repentinamente 20,000 compradores.
Un activo ilíquido puede seguir siendo ilíquido incluso cuando sus participaciones de propiedad estén representadas digitalmente.
La Liquidación Completa la Transacción
Cuando un activo tokenizado cambia de manos, el activo y el pago finalmente deben transferirse entre los participantes.
La infraestructura blockchain puede permitir que los registros de propiedad, la ejecución de transacciones y la liquidación estén más estrechamente conectados. Dependiendo de la estructura, los activos tokenizados pueden interactuar con sistemas bancarios tradicionales, stablecoins, depósitos tokenizados u otros mecanismos de pago permitidos.
Sin embargo, la velocidad de una blockchain no determina necesariamente la velocidad de toda la transacción financiera.
Bancos, custodios, sistemas de cumplimiento, proveedores de pagos, mercados y otras infraestructuras pueden seguir formando parte del proceso.
Por lo tanto, el rendimiento del sistema depende de qué tan eficazmente funcionen todos estos componentes en conjunto.
La Tokenización Es Infraestructura
La forma más útil de entender la tokenización puede no ser como un único evento tecnológico.
Es un proceso de principio a fin.
El token en sí mismo es solo un componente dentro de una arquitectura más amplia que puede incluir:
- Debida diligencia y valoración del activo
- Estructuración y documentación legal
- Clasificación regulatoria y cumplimiento normativo
- Emisión digital
- Incorporación de inversionistas
- Custodia y ciberseguridad
- Administración y gestión del activo
- Datos y presentación de informes
- Infraestructura para transferencias secundarias
- Pagos y liquidación
- Gobernanza
- Redención, vencimiento o salida
Cada componente aborda una parte diferente de la relación entre el token digital y el activo del mundo real.
Conclusión
Es poco probable que el futuro de la tokenización esté determinado por la rapidez con la que una plataforma pueda crear un token.
La pregunta más relevante es si la infraestructura que rodea a ese token puede respaldar al activo durante todo su ciclo de vida.
Los derechos legales deben permanecer vinculados a los registros digitales. Los inversionistas deben ser incorporados de manera adecuada. Los activos deben ser administrados. Las claves deben estar protegidas. Las transacciones deben cumplir con los requisitos aplicables. Los pagos y las transferencias de propiedad deben liquidarse correctamente. Y la eventual redención, vencimiento o salida debe reflejarse tanto en los sistemas legales como en los digitales.
Por eso, la tokenización es un proceso, no un momento.
Crear el token puede ser el paso más visible. Construir la infraestructura legal, financiera, operativa y tecnológica que le permita funcionar de manera responsable en los mercados del mundo real es la tarea más amplia.